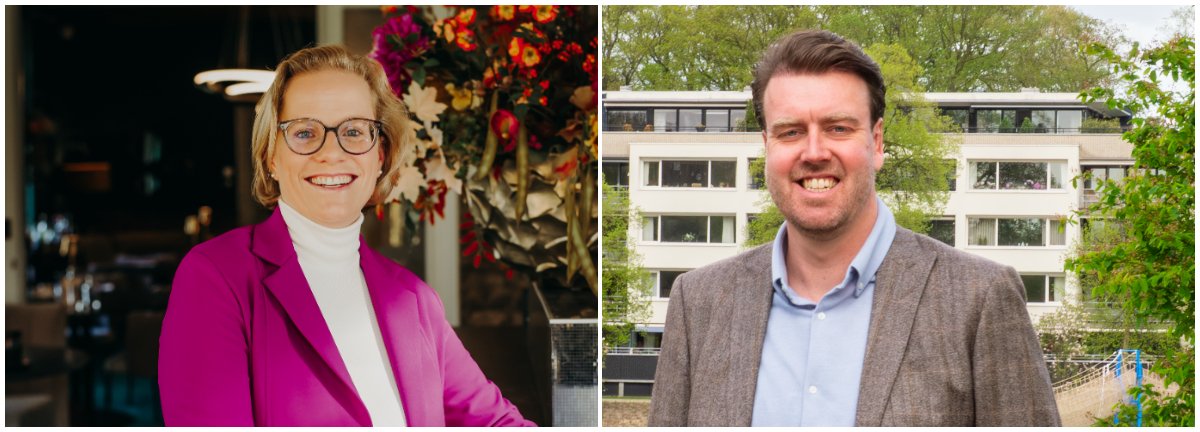
Voor een hotelier zijn verzekeringen een bijzaak. Maar mocht er een keertje iets misgaan, dan is een goede verzekering zijn geld meer dan waard. Evelyn van Berkel van Van Berkel Hospitality en Daan Aarts van Bed & Koffie vertellen hoe zij in hun bedrijven de verzekeringen inrichten.
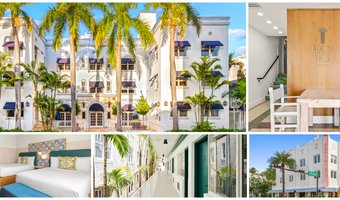
Zowel Bed & Koffie als Van Berkel Hospitality hebben verschillende locaties. De vraag is dan: neem je één polis of krijgt ieder hotel een eigen verzekering? Voor Bed & Koffie, met achttien locaties vooral in Noord-Brabant, kiest Daan Aarts voor een hybride oplossing. "De aansprakelijkheids- en verzuimverzekering regelen we centraal. Daarnaast kijken we per pand naar de dekking voor het pandbelang, de inventaris en de bedrijfsschade, want iedere locatie heeft een ander risicoprofiel. Een monumentaal pand met houten vloeren is anders te verzekeren dan een nieuwbouwpand. De panden zelf zijn via de eigenaren bij verschillende verzekeraars ondergebracht en als exploitant verzekeren wij ons eigen belang. Zou je alles op één polis zetten, dan betaal je voor het moeilijkst verzekerbare object. Je betaalt dan een opslag voor het gemak."
Van Berkel Hospitality, met vier locaties in de Achterhoek en Twente, heeft de verzekeringen in principe centraal geregeld. "Door overnames zit je soms nog vast aan een verzekering met een afloop. Dat is een kwestie van tijd en dan stopt die verzekering. Centraal regelen scheelt veel tijd. Als ik voor elke locatie een eigen pakket heb met een eigen verzekeraar, is dat meer werk. We hebben voor iedere locatie dezelfde verzekeringen, behalve voor de Oranjerie, want die heeft geen hotelfunctie. We hebben de standaardverzekeringen, aansprakelijkheid, brand en ook een verzuimverzekering. Onze vier locaties zijn uniek, maar beschikken wel over vergelijkbare faciliteiten. Carelshaven is een monumentaal pand, daar zitten iets andere voorwaarden aan en dat staat in de polis. Bij drie van onze vier locaties hebben we zonnepanelen, dat meld je. Als er brand ontstaat door een zonnepaneel en ik heb het niet gemeld, dan heb ik wel een probleem."
Overstroming
Beide hoteliers hebben de waarde van een goede verzekering in de praktijk ervaren. Bij een door Bed & Koffie beheerd pand heeft een gast 's nachts de kraan van de wasbak een keer open laten staan. Aarts: "De volgende ochtend stond de hele verdieping blank. De hele vloer moest eruit en een deel van de keuken beneden ook. Het was echt een gigantische schade. Die is afgewikkeld op de opstalverzekering van de pandeigenaar en heel professioneel opgelost, al duurde het lang. Voor ons was het aanleiding om bij beheerde panden altijd contractueel vast te leggen wie wat verzekert: de eigenaar verzekert de opstal, wij als exploitant ons eigen belang. Die verdeling wil je niet voor het eerst bespreken als het water op de vloer staat."
De grote waterschade was voor Aarts ook aanleiding om kritisch naar bedrijfsschadedekking te kijken. "Standaard ben je voor 52 weken gedekt, maar als een monumentaal pand afbrandt, ben je zo twee tot drie jaar verder. Daarom kiezen we bewust voor een langere uitkeringstermijn. De opslag op de premie valt mee, want de kans dat het herstel zo lang duurt, is niet zo heel groot."
Bij Van Berkel ontstond de grootste schade doordat een koffiekopje van een transportcar viel. Van Berkel: "We hebben bij de Oranjerie een glazen loopbrug naar Kasteel Ruurlo. Het kopje viel op de brug, waardoor de glazen plaat barstte. Het vervangen kostte 25.000 euro. Dan ben je blij dat je verzekerd bent."
Een andere schade was niet gedekt. "In de beginjaren hadden we bij een van onze bedrijven een debiteur die niet wilde betalen. Wij schakelden onze rechtsbijstandverzekering in en toen bleek het onderdeel 'wanbetaling' niet gedekt. Later hebben we die verzekering opgezegd. Als we nu juridisch advies nodig hebben, nemen we contact op met iemand die daar goed in is. De kosten zijn iets hoger, maar het schakelt gemakkelijker."
Nieuwe risico's
De laatste jaren zijn er nieuwe risico's ontstaan, zoals cybercriminaliteit en duurzaamheid. "Wij digitaliseren bijna alles, we werken volledig in de cloud, we werken met AI, we hebben enorm veel gastendata en verschillende systemen die aan elkaar gekoppeld zijn", zegt Aarts. "Cyber is een belangrijk punt, want als het fout gaat, is dat een groot probleem. Dat willen we goed geregeld hebben. Bij duurzaamheid zijn zonnepanelen een uitdaging. Het moet allemaal goed aangesloten zijn. Anders krijg je met de verzekering problemen. Natuurlijk wil je zelf ook dat het veilig is. De verzekeraar kan daarbij hulp bieden, als een externe adviseur. Verzekeraars willen ook niet dat er brand ontstaat, want dan moeten ze uitkeren."
Van Berkel heeft cybercriminaliteit niet verzekerd. "Ik heb het er een paar keer per jaar over met mijn systeembeheerder en elk jaar maken we opnieuw de afweging. Ook kijken we hoe we de systemen zo goed mogelijk kunnen beveiligen en geven we training aan de medewerkers over bijvoorbeeld phishing en andere nare mails. Op het gebied van duurzaamheid hebben we zonnepanelen, die hebben we gemeld bij de verzekering. Klimaatgerelateerde schade is lastig. We hebben een terras en in de zomermaanden een mooie tent waarin we veel bruiloften organiseren. Dat zijn risico's die je neemt. We hebben stormschade gehad, dat is moeilijk te verzekeren."
Jaarlijks
Hoteliers zijn liever niet dagelijks met verzekeringen bezig. Aan de andere kant: verwaarlozen is onverstandig. Aarts en Van Berkel lopen hun verzekeringen regelmatig na. Aarts: "We groeien hard, dus er komt elk jaar wel een nieuw pand bij. Je moet de panden verzekeren, er komt extra omzet, de kosten gaan omhoog. Dat moet je aanpassen. Daarnaast nemen we jaarlijks de algemene polis onder de loep. Als je snel groeit, kan de dekking op een gegeven moment achterblijven bij wat je verwacht dat het zou zijn. Als je alles netjes doorgeeft aan de verzekeraar, dan betaal je een klein beetje extra premie. Als je dat niet doet en denkt goed gedekt te zijn en het gaat fout, dan ben je verder van huis."
Van Berkel loopt de verzekeringsportefeuille jaarlijks door met de verzekeringsadviseur. "We hebben de laatste jaren twee lopende bedrijven overgenomen. Het is interessant om te kijken hoe zij de verzekeringen hebben geregeld. Dat kan je blik veranderen. Daarnaast kijken we jaarlijks of de verzekeringen nog bij ons passen. De situatie kan volgend jaar anders zijn, waardoor we behoefte hebben aan andere verzekeringen. Of we nemen andere risico's. Een verzekering afsluiten en dat jaren laten doorlopen is onverstandig. Je moet ernaar kijken, maar als ik voor mezelf spreek: ik ben blij als ze zijn afgesloten en alles loopt. Dan hoef ik er voorlopig niet meer naar om te kijken. We houden ons liever bezig met ons bedrijf en onze gasten. Verzekeringen zijn een bijzaak, maar uiteindelijk zijn ze wel belangrijk."
Laat geen kans liggen en ontvang twee keer per week de belangrijkste marktontwikkelingen, trends en praktijkinzichten. Inclusief branchecijfers, interviews en achtergrondverhalen. Meld u nu aan!